- 初心者・スマホで完結したい方: freee会計(初月無料) >
- 自動仕訳・連携数を重視する方: マネーフォワード クラウド(1ヶ月無料) >
- とにかく費用を安く抑えたい方: やよいの青色申告(初年度0円) >
はじめに:個人事業主の「退職金」と「万が一の備え」
個人事業主やフリーランスとして独立すると、会社員時代のように「退職金」が自動的に用意されることはありません。また、事業が軌道に乗っていても、取引先の倒産という予期せぬ事態によって連鎖的に資金繰りが悪化するリスクを常に抱えています。
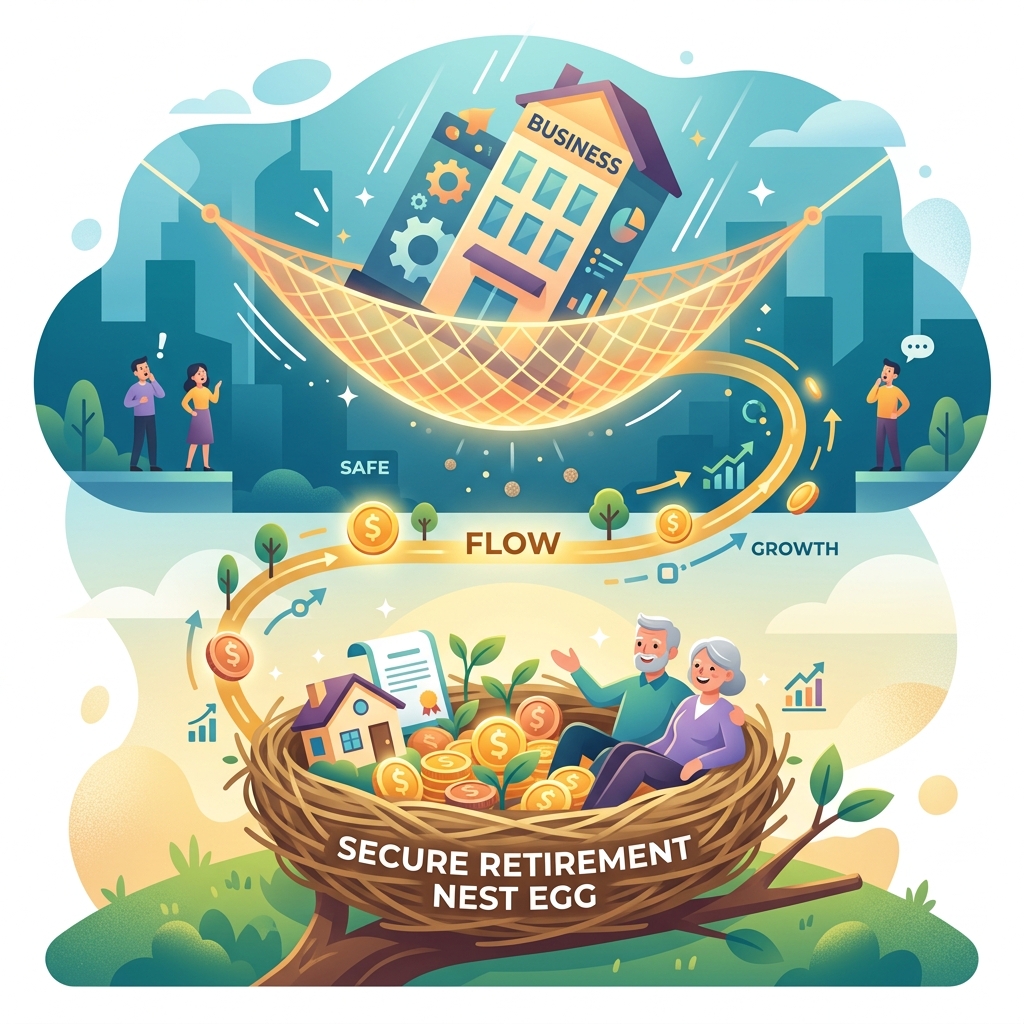
そんな個人事業主にとって、強力な「退職金代わり」となり、さらに「連鎖倒産を防ぐ防波堤」となり、そして「絶大な節税効果」をもたらす制度があるのをご存知でしょうか。それが、国が全額出資する独立行政法人の中小企業基盤整備機構(中小機構)が運営する「経営セーフティ共済(中小企業倒産防止共済)」です。
本記事では、経営セーフティ共済の仕組みや、個人事業主が加入することで得られる圧倒的なメリット、そして注意すべきデメリットについて詳しく解説します。さらに、この制度を活用して節税効果を最大化するために不可欠な、日々の経理業務を効率化するおすすめのバックオフィス支援サービスも厳選してご紹介します。
経営セーフティ共済(中小企業倒産防止共済)とは?
経営セーフティ共済とは、取引先企業が倒産した際に、中小企業や個人事業主が連鎖倒産や経営難に陥るのを防ぐための共済制度です。
本来の目的は「万が一の際の資金調達」ですが、実際のところ、多くの個人事業主や経営者が「全額経費(損金)にできる強力な節税対策」および「将来の退職金代わりの積立」として活用しています。毎月の掛金を支払い、それが積み立てられていく仕組みですが、この掛金が税務上、非常に有利な扱いを受けるのです。
経営セーフティ共済の5つの絶大なメリット
1. 掛金が全額「必要経費」に算入できる
これが経営セーフティ共済の最大の魅力です。個人の場合、支払った掛金は「事業所得の必要経費」として全額算入することができます。掛金は月額5,000円から最大20万円まで自由に設定でき、年間最大240万円、総額で800万円まで積み立てることが可能です。
たとえば、利益が大きく出た年に掛金を月額20万円に設定すれば、年間240万円もの利益を圧縮でき、所得税・住民税・国民健康保険料の負担を劇的に軽減することができます。
2. 解約手当金が受け取れる(40ヶ月以上で100%戻る)
経営セーフティ共済は、事業の状況に合わせて任意で解約することが可能です。そして、掛金の納付月数が40ヶ月(3年4ヶ月)以上であれば、自己都合の解約であっても掛金全額(100%)が「解約手当金」として戻ってきます。
全額経費にして税金を減らした上で、後から100%の現金が手元に戻るため、実質的な「税の繰り延べ」として機能します。事業を廃業する際や、老後の資金が必要になったタイミングで解約すれば、まさに「自分自身への退職金」として活用できるのです。
3. 取引先の倒産時に無担保・無保証人で借入れ可能
制度本来の目的である「倒産防止」の機能も強力です。万が一、取引先が倒産して売掛金などの回収が困難になった場合、積み立てた掛金総額の最大10倍(最高8,000万円まで)の額を、無担保・無保証人・無利子で借り入れることができます。
資金繰りが急激に悪化する緊急事態において、これほど迅速かつ好条件で資金を調達できる手段は他にありません。
4. 一時貸付金制度が利用できる
取引先の倒産という事態でなくても、「事業資金が一時的に必要になった」という場合には、解約手当金の範囲内(掛金総額の最大95%)で事業資金の貸付を受けることができる「一時貸付金制度」があります。
急な設備投資や、売上の入金ズレによる一時的な資金ショートなど、柔軟な資金繰りのカードとして持っておけるのは大きな安心感につながります。
5. 前納制度を利用して柔軟に節税額を調整できる
経営セーフティ共済では、1年分の掛金を「前納」することができます。つまり、決算月(個人事業主の場合は12月)に、翌年1年分の掛金(最大240万円)をまとめて支払い、その全額をその年の経費として計上することが可能なのです。
「今年は予想以上に利益が出てしまった」という12月の段階でも、駆け込みで大幅な節税対策を打つことができるため、個人事業主の強力な味方となります。
デメリットと注意点:加入前に知っておくべきこと
1. 40ヶ月未満の解約は元本割れする
納付月数が40ヶ月(3年4ヶ月)未満で自己都合解約をしてしまうと、受け取れる解約手当金は掛金総額の80%〜95%程度となり、元本割れを起こしてしまいます。さらに12ヶ月未満での解約の場合は、一切の手当金が支給されません。
したがって、加入する際は「少なくとも3年半は無理なく支払い続けられる掛金」に設定するか、将来の資金計画をしっかりと立てておく必要があります。
2. 解約時の受け取り金は「事業所得(益金)」となる
支払った掛金が全額経費になる反面、解約して受け取った解約手当金は、その年の「事業所得の収入」として全額課税対象となります。
何も対策をせずに解約手当金を受け取ってしまうと、その年の税金が跳ね上がってしまい、結局のところ税金の支払いを先送りしただけになってしまいます。そのため、「赤字が出た年」や「大規模な設備投資・退職金支払いがある年」など、経費と相殺できるタイミングを狙って解約する出口戦略が極めて重要です。
節税効果を最大化!個人事業主におすすめのバックオフィス支援サービス5選
経営セーフティ共済を活用して利益をコントロールし、将来に備えるためには、何よりも「現在の正しい利益状況をリアルタイムで把握すること」が不可欠です。帳簿付けが遅れていて12月になってから慌てて利益を計算するようでは、前納制度を活用した適切な節税はできません。
そこで、個人事業主の経理を自動化・効率化し、経営状態を可視化するためにおすすめのサービスを5つ厳選してご紹介します。
1. クラウド会計ソフト freee(フリー)
簿記の知識がなくても、直感的な操作で簡単に帳簿付けができるクラウド会計ソフトの代表格です。銀行口座やクレジットカードを連携すれば、明細を自動で取得し、勘定科目をAIが推測してくれます。スマートフォンアプリの使い勝手も抜群で、移動時間などのスキマ時間で経理作業を進めることができます。リアルタイムで利益を把握できるため、経営セーフティ共済の掛金増額の判断もスムーズに行えます。
2. マネーフォワード クラウド確定申告
家計簿アプリで有名なマネーフォワードが提供するクラウド会計ソフトです。金融機関の連携数やデータの取得精度において非常に高い評価を得ています。仕訳入力の学習機能が優秀で、使えば使うほど経理作業が自動化されていきます。また、請求書作成や経費精算などの機能も充実しており、個人事業主のバックオフィス業務全体を一つのシステムで効率化したい方に最適です。
3. やよいの青色申告 オンライン
会計ソフトシェアNo.1を誇る「弥生」が提供するクラウド会計ソフトです。長年の実績に裏打ちされた信頼性と、手厚いカスタマーサポートが最大の魅力です。電話やチャット、メールでのサポートが充実しており、初めて青色申告に挑戦する方や、設定に不安がある方でも安心して利用を始めることができます。初年度無料で利用できるキャンペーンも魅力です。
4. 税理士ドットコム(専門家への相談)
経営セーフティ共済の解約時における「出口戦略」や、中長期的な節税対策のプランニングは、素人判断では税金が高くついてしまうリスクがあります。「税理士ドットコム」を利用すれば、全国の税理士の中から、あなたの業種や事業規模、相談内容に合った最適な税理士を無料で紹介してもらうことができます。税務のプロフェッショナルを味方につけることで、確実な事業成長につながります。
5. GMOあおぞらネット銀行(事業用口座)
経営セーフティ共済の掛金引き落としや、日々の売上・経費の管理を明確にするためには、個人用口座とは別に「事業用専用口座」を開設することが基本です。GMOあおぞらネット銀行は、法人口座・個人事業主口座ともに最短即日で開設可能で、振込手数料も非常に安価です。クラウド会計ソフトとの連携もスムーズに行えるため、資金管理の効率化に大きく貢献します。
まとめ:経営セーフティ共済を賢く活用して事業の安定と将来の備えを
経営セーフティ共済(中小企業倒産防止共済)は、万が一の連鎖倒産を防ぐという本来の目的以上に、個人事業主にとって「強力な節税対策」と「将来の退職金代わりの資金形成」を同時に実現できる、非常に優れた制度です。全額経費算入による税金負担の軽減効果は計り知れません。
ただし、40ヶ月未満の解約による元本割れや、解約手当金受け取り時の課税など、注意すべきポイントもあります。これらの制度を最大限に活用するためには、クラウド会計ソフトを導入して日々の利益を正確に把握し、必要に応じて税理士などの専門家と適切な出口戦略を練ることが成功の鍵となります。
事業の安定的な成長と、将来の自分自身の安心のために、ぜひ本記事で紹介したサービスを活用しつつ、経営セーフティ共済への加入を検討してみてはいかがでしょうか。
コメント