- 初心者・スマホで完結したい方: freee会計(初月無料) >
- 自動仕訳・連携数を重視する方: マネーフォワード クラウド(1ヶ月無料) >
- とにかく費用を安く抑えたい方: やよいの青色申告(初年度0円) >
はじめに:なぜ「黒字倒産」は起こるのか?資金繰り表の重要性
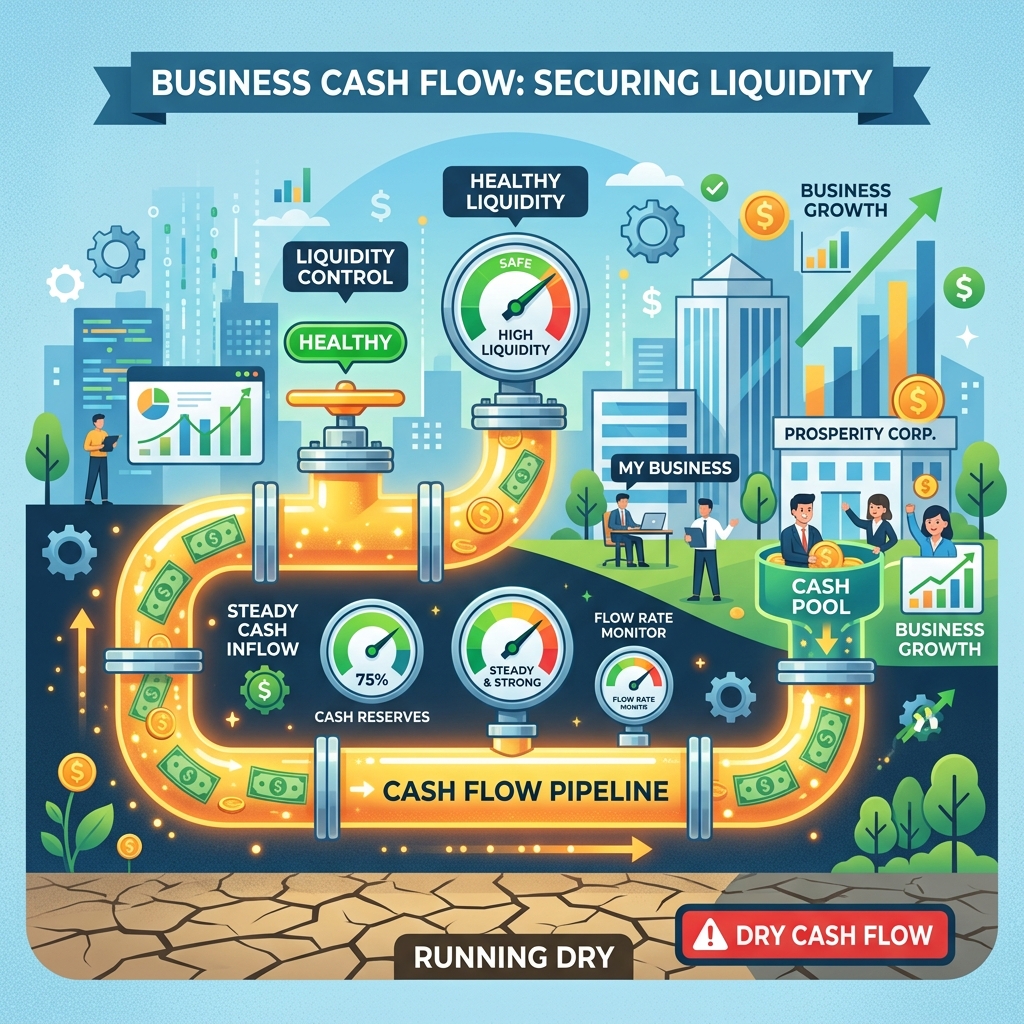
事業において「利益が出ているから安心」と思い込んではいませんか。実は、帳簿上でどれだけ利益が出ていても、手元の現金(キャッシュ)が尽きてしまえば事業は継続できなくなります。これが「黒字倒産」と呼ばれる現象です。
個人事業主やフリーランス、ひとり社長にとって、売上の確保と同じくらい重要なのが「資金繰り」の管理です。本記事では、黒字倒産を防ぎ、安定した事業運営を実現するための「資金繰り表」の作り方と、キャッシュフロー管理の極意について徹底的に解説します。
利益と現金のズレが引き起こす悲劇
売上が発生した日と、実際に入金される日にはタイムラグが存在します。たとえば、今月100万円の売上があっても、入金が翌々月末になる場合、その間の経費(仕入代金、家賃、外注費、税金など)は手元の現金から支払わなければなりません。
- 売掛金の回収サイト(期間)が長い
- 買掛金や経費の支払いサイトが短い
- 過剰な在庫を抱え込んでいる
- 設備投資を自己資金だけで賄ってしまった
こうしたズレを可視化し、未然に資金ショート(現金不足)を防ぐための強力なツールが「資金繰り表」なのです。
資金繰り表とは?その目的と基本構造
資金繰り表とは、一定期間における現金の「入り(収入)」と「出(支出)」を把握し、将来の現金残高を予測するための表です。損益計算書(P/L)が「利益」を表すのに対し、資金繰り表は「手元資金の動き」を表します。
資金繰り表の基本的な構成要素
資金繰り表は、大きく分けて以下の項目から構成されます。
| 項目 | 内容 |
|---|---|
| 前月繰越残高 | 前月末時点での現預金の残高。ここから計算がスタートします。 |
| 営業収支 | 本業の営業活動による現金の増減(売掛金の回収、現金売上、仕入代金の支払い、人件費、家賃などの経費支払い)。 |
| 財務収支 | 借入金の入金や、借入金の返済、利息の支払いなどによる現金の増減。 |
| 投資収支 | 設備投資や固定資産の売却などによる現金の増減。 |
| 次月繰越残高 | 当月の資金繰り結果を受けた、月末時点での現預金残高。マイナスになれば資金ショートです。 |
資金繰り表の作り方!具体的なステップ
それでは、具体的に資金繰り表を作成する手順を見ていきましょう。最初は複雑に考えず、エクセルやスプレッドシートを使ってシンプルなものを作ることから始めてください。
ステップ1:現状の現金残高の把握
まずは、スタート地点となる「現在の現預金残高」を正確に把握します。すべての事業用銀行口座の残高と、手元の小口現金を合計し、「前月繰越残高」として記入します。
ステップ2:入金予定(キャッシュイン)の洗い出し
次に、今後数ヶ月間に入金される予定の金額を月ごとに記入します。
- 売掛金の回収予定:請求書の発行日ではなく、「実際に入金される日」の月に計上します。
- 現金売上:小売業や飲食業など、現金ですぐに支払われる売上の予測額を記入します。
- その他の入金:融資の実行予定額や、補助金・助成金の入金予定などを記載します。
ステップ3:出金予定(キャッシュアウト)の洗い出し
続いて、今後支払わなければならない金額を月ごとに洗い出します。ここが抜け漏れると致命傷になりかねません。
- 買掛金・未払金の支払い:仕入先や外注先への支払い予定額。
- 固定費:家賃、水道光熱費、通信費、リース料など、毎月必ず発生する支出。
- 変動費:交通費、交際費、消耗品費など。
- 人件費:自分自身の役員報酬(生活費の引き出し)や、スタッフの給与。
- 税金と社会保険料:所得税、住民税、消費税、国民健康保険、年金などの支払いは金額が大きいため、あらかじめ予測して計上しておくことが必須です。
- 借入金の返済:金融機関からの借入がある場合、毎月の元本返済と利息の支払いを記入します。
ステップ4:月次の資金収支の計算と見直し
入金予定から出金予定を差し引き、月末の現預金残高(次月繰越残高)を計算します。もし、数ヶ月先に残高がマイナスになる(資金ショートする)月が見つかったら、早急な対策が必要です。支払いサイトの交渉や、融資の検討、あるいはファクタリングの活用など、事前に対策を打つことができます。
資金繰り管理を圧倒的に楽にするクラウドツールの活用
資金繰り表はエクセルでも作成可能ですが、毎月の実績を入力し、将来の予測を立て続けるのは非常に手間がかかります。入力漏れや計算ミスを防ぎ、リアルタイムでキャッシュフローを把握するためには、クラウド会計ソフトや請求管理システムの活用が不可欠です。
ここでは、ひとり起業家やフリーランスの資金繰り管理・キャッシュフロー改善に役立つ、おすすめのツールを厳選して5つ紹介します。
1. freee(フリー)
「freee」は、銀行口座やクレジットカードと連携し、自動で帳簿を作成してくれるクラウド会計ソフトの代表格です。資金繰りレポート機能を備えており、口座の残高推移や今後の入出金予定をグラフで視覚的に把握することができます。黒字倒産を防ぐためのリアルタイムな資金管理に最適です。
2. マネーフォワード クラウド
「マネーフォワード クラウド」も非常に強力な会計ソフトです。バックオフィス業務全体をカバーする機能が豊富で、将来の資金繰り予測やキャッシュフロー計算書の作成がスムーズに行えます。データ連携の精度が高く、複数口座を一元管理できるため、資金の動きが手に取るようにわかります。
3. やよいの青色申告オンライン
老舗ブランド「弥生」が提供するクラウド版青色申告ソフトです。初心者にもわかりやすい画面設計が魅力で、資金繰り管理の第一歩として帳簿を正確につける習慣を身につけるのに適しています。初年度無料で利用できるプランもあり、コストを抑えたい開業初期の方におすすめです。
4. INVOY(インボイ)
請求書の発行と管理を効率化する「INVOY」。資金繰りにおいて最も重要な「売掛金の確実な回収」をサポートします。請求書の発行漏れや入金遅延を防ぐダッシュボード機能があり、さらには売掛金を早期資金化するファクタリングサービスとの連携も提供しているため、急な資金繰りの悪化にも対応可能です。
5. 税理士ドットコム
資金繰り表の作成や、資金ショート回避のための融資相談、節税対策など、専門家の視点が必要になったら「税理士ドットコム」の活用が効果的です。自分の業種や事業規模に合った税理士を無料で紹介してくれます。プロフェッショナルな財務アドバイスを受けることで、より強固な資金基盤を構築できます。
資金繰り悪化を防ぐ!決済用ビジネスカードとネット銀行の活用
資金繰りを安定させるための有効な手段の一つが「支払いの後倒し」です。経費の支払いにビジネスカードを活用することで、手元から現金がなくなるタイミングを最大1〜2ヶ月遅らせることができます。これにより、キャッシュフローに大きなゆとりが生まれます。
資金繰り改善に役立つおすすめのビジネスカード&ネット銀行
-
三井住友カード(NL):ナンバーレスでセキュリティが高く、年会費無料。経費の支払いをスマートに管理し、支払いを一括後払いにするのに最適です。
三井住友カード(NL)の詳細はこちら -
リクルートカード:ポイント還元率が高く、経費の支払いで効率よくポイントを貯めながら、キャッシュフローの改善が図れます。
リクルートカードの詳細はこちら -
GMOあおぞらネット銀行:法人口座や個人事業主口座の開設がスムーズで、振込手数料が安価。各種会計ソフトとの連携も強力で、リアルタイムな資金残高の確認に必須の銀行です。
GMOあおぞらネット銀行の詳細はこちら -
エポスカード:年会費無料で持ちやすく、入会特典も充実。事業用の予備カードとしての保有もおすすめです。
エポスカードの詳細はこちら
まとめ:資金繰り表は事業継続の生命線
資金繰り表は、ただの「過去の記録」ではなく、「未来の危機を回避するためのナビゲーションシステム」です。黒字倒産という最悪の事態を防ぐためには、常に3ヶ月〜半年先のキャッシュフローを予測し、余裕を持った資金管理を行うことが不可欠です。
最初はエクセルの簡単な表から始め、事業の成長に合わせてクラウド会計ソフトや請求管理システムなどのITツールを導入し、業務の自動化と可視化を進めていきましょう。資金の不安を取り除くことができれば、本業の売上アップにより一層集中できるようになります。今回ご紹介したツールを活用し、盤石な事業基盤を築き上げてください。
コメント